FLOW
자금과 소득의 흐름은 어떻게 달라지나요?
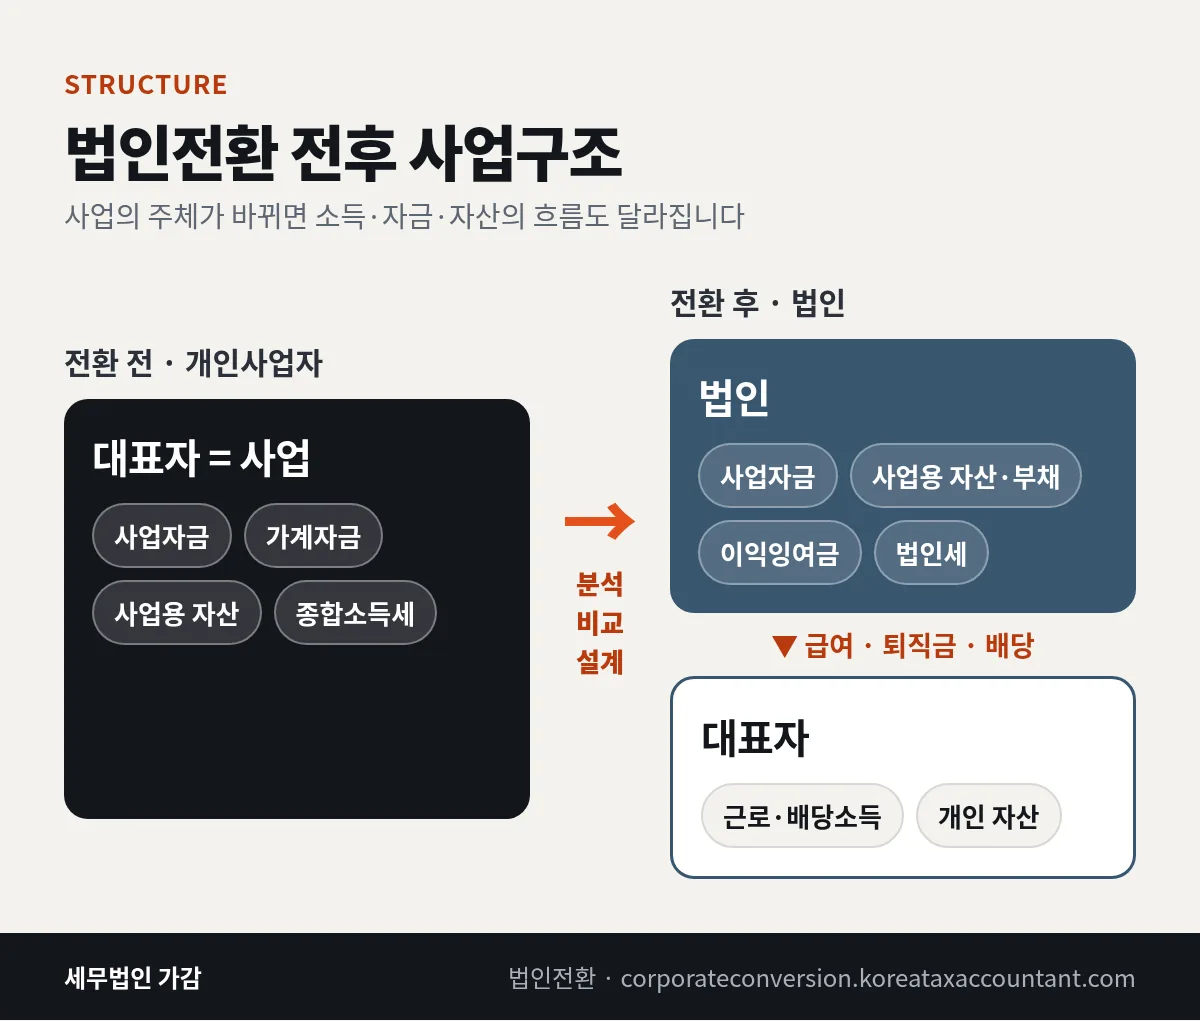
개인사업자는 사업 수입이 곧 대표자의 소득이지만, 법인은 법인을 거쳐 대표자에게 전달됩니다.
| 구분 | 전환 전 · 개인사업자 | 전환 후 · 법인 |
|---|---|---|
| 사업 수입 | 대표자에게 귀속 | 법인에 귀속 |
| 대표자 소득 | 사업소득 (사업 이익 전체) | 근로소득·퇴직소득·배당소득 |
| 사업용 자산·부채 | 대표자 개인 명의 | 법인 명의 (이전한 경우) |
| 사업과 개인의 경계 | 자금이 섞이기 쉬움 | 법인 자금과 개인 자금 분리 원칙 |
DESIGN POINTS
구조 설계에서 정하는 4가지
전환 전에 정해 두면 이후 세무 문제를 줄일 수 있는 항목입니다.
소득 배분
대표자 소득을 급여·퇴직금·배당에 어떻게 나눌지 정합니다.
자산 배치
부동산 등 핵심 자산을 법인에 둘지 개인에 둘지 결정합니다.
지분 구조
대표자 단독 출자인지, 가족이나 동업자가 참여하는지 정합니다.
자금 분리
법인 자금을 개인적으로 쓰지 않도록 인출 경로와 기록 방식을 마련합니다.
법인에서 대표자에게 업무와 관련 없이 나간 돈은 가지급금으로 처리되어 세무상 불이익이 생길 수 있습니다. 관리 방법은 법인전환 후 세무관리에서 설명합니다.
FAQ
자주 묻는 질문
법인전환 전후로 사업구조는 어떻게 달라지나요?
개인사업자는 대표자와 사업이 하나의 주체이지만, 법인은 법인과 대표자가 분리됩니다. 사업자금과 사업용 자산은 법인에 귀속되고, 대표자는 급여·퇴직금·배당을 통해 법인에서 소득을 받는 구조로 바뀌며 세금과 자금 흐름도 이에 맞춰 달라집니다.
법인의 자금을 대표자가 마음대로 쓸 수 있나요?
아니요, 법인의 자금은 법인의 자산이므로 대표자가 개인적으로 사용하면 안 됩니다. 법인에서 대표자에게 돈이 나가는 경우 급여·배당·퇴직금처럼 정해진 방식으로 처리해야 하며, 그렇지 않으면 가지급금으로 보아 인정이자 등 세무상 문제가 생길 수 있습니다.
법인전환 구조 설계는 무엇을 기준으로 하나요?
사업의 이익 규모, 대표자가 필요한 소득, 사업용 자산 구성, 향후 투자·확장·승계 계획을 기준으로 합니다. 급여·퇴직금·배당의 배분, 자산을 법인에 둘지 개인에 둘지, 공동 출자자를 둘지 등을 종합해 구조를 설계합니다.
법인전환 후 개인 자산 관리는 어떻게 달라지나요?
법인의 자산과 대표자 개인 자산이 분리되어 관리됩니다. 대표자 개인 자산은 급여·배당 등으로 받은 소득과 별도로 관리하고, 법인과의 금전 거래는 근거와 기록을 갖춰야 합니다. 이 분리가 법인 운영의 기본 원칙입니다.
최종수정일 · 2026년 10월 기준 정리